Para qué sirve una declaración jurada
Las declaraciones patrimoniales son una herramienta de rendición de cuentas porque permiten conocer bienes, deudas, ingresos e intereses económicos de quienes ejercen funciones públicas. Su utilidad depende de que la información sea accesible, comparable y presentada dentro de los plazos legales.
La Oficina Anticorrupción ofrece una vía de consulta de declaraciones juradas públicas. Esta nota explica cómo leerlas; no atribuye bienes o incumplimientos a un funcionario particular.
La tenencia de moneda extranjera
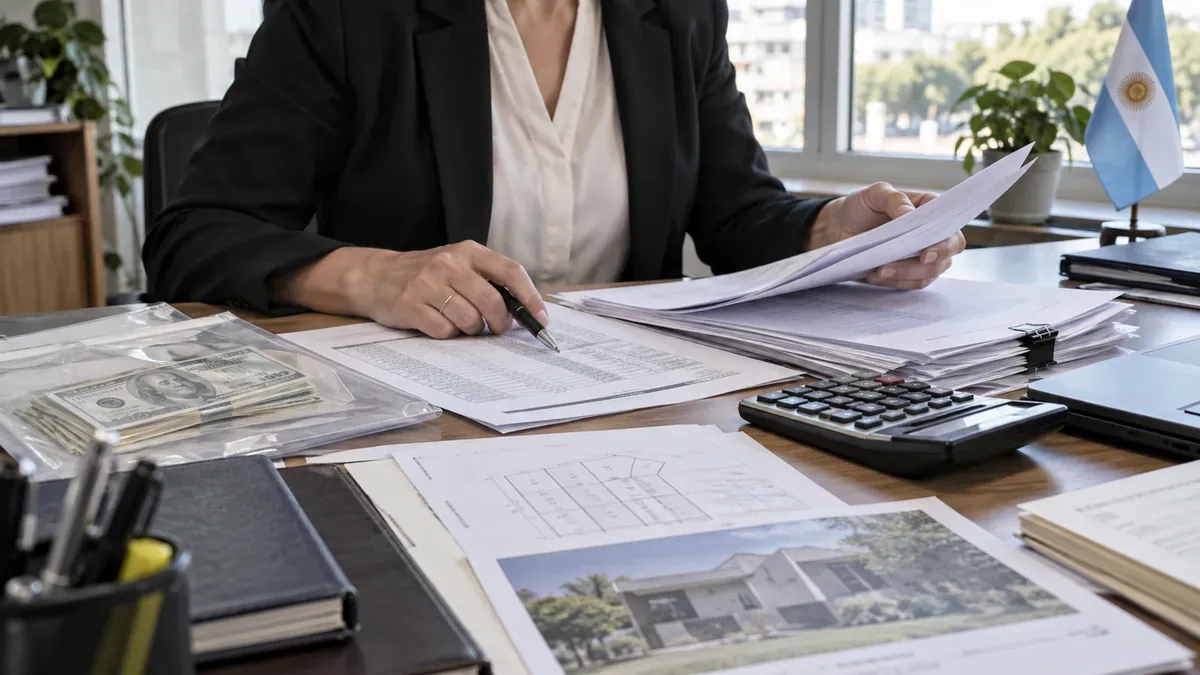
Una declaración puede incluir moneda extranjera. Esa tenencia no demuestra por sí misma una irregularidad: deben examinarse origen, valuación y evolución entre períodos sobre documentos comparables.
La dimensión política surge cuando las decisiones del funcionario pueden afectar mercados o instrumentos en los que mantiene intereses. Ese posible conflicto exige información sobre cargo, competencia y patrimonio, no una inferencia basada únicamente en la moneda elegida para ahorrar.
Inmuebles, sucesiones y valuaciones
Los inmuebles pueden provenir de compras, donaciones, sociedades conyugales o herencias. Para interpretar su incorporación hay que observar fecha, porcentaje de titularidad, valor declarado, método de valuación y documentación sucesoria.
Comparar valores fiscales con precios de mercado sin aclarar la metodología puede producir conclusiones engañosas. La variación patrimonial debe calcularse con criterios equivalentes y considerar inflación, mejoras, ventas y cambios de participación.
Sociedades y conflictos de interés
Las participaciones societarias merecen atención cuando la empresa actúa en áreas reguladas por el funcionario. La existencia de una tenencia no demuestra una decisión indebida, pero puede activar deberes de excusación, abstención o gestión separada.
El análisis necesita identificar razón social, actividad, porcentaje y decisiones públicas relacionadas. Una coincidencia entre actividad privada y función estatal es un punto que debe investigarse; no basta para afirmar una incompatibilidad.
Qué hace falta para controlar
Una revisión periodística sólida debe enlazar la declaración, comparar períodos y explicar cada cálculo. También debe distinguir inconsistencias aparentes de hallazgos confirmados por el organismo competente o por una resolución judicial.
Para contrastar un cambio patrimonial hay que conservar el documento, identificar su período y registrar el criterio de valuación. Si esos elementos faltan, no puede calcularse de forma consistente una variación ni inferirse un enriquecimiento ilícito.
Una secuencia para evitar acusaciones sin sustento
El control comienza por descargar declaraciones del mismo funcionario y del mismo tipo de presentación. Después deben alinearse las fechas de corte, separar bienes propios y participaciones, y registrar altas, bajas y cambios de valuación. Recién entonces puede calcularse una evolución. Comparar una declaración inicial con otra anual sin advertir períodos diferentes puede crear variaciones que no reflejan movimientos patrimoniales reales.
Las herencias exigen una lectura particular. El ingreso de un inmueble o dinero debe relacionarse con el expediente sucesorio, la proporción adjudicada y la fecha en que se incorporó al patrimonio. Que el valor declarado no coincida con una tasación comercial no prueba ocultamiento si las normas exigen otro método; la comparación correcta debe usar el criterio aplicable y explicarlo al lector.
El hallazgo periodístico aparece cuando los documentos no cierran entre sí, existe una omisión verificable o una decisión pública se cruza con un interés económico relevante. Allí corresponde pedir respuesta al funcionario y consultar a la Oficina Anticorrupción o al organismo competente. La existencia de dólares en efectivo, propiedades o participaciones puede ser políticamente significativa, pero no reemplaza esa secuencia probatoria. Un buen control patrimonial muestra los documentos, hace transparente el cálculo y reserva las conclusiones jurídicas para la autoridad que debe investigarlas.