Una norma no equivale a un crédito otorgado
Los cambios regulatorios pueden modificar requisitos, incentivos o condiciones para que las entidades evalúen préstamos hipotecarios. Eso no garantiza que una persona recibirá un crédito ni que todas las entidades ofrecerán el mismo producto. La disponibilidad concreta depende de políticas comerciales, evaluación de ingresos, garantías, tasación y condiciones vigentes al momento de solicitarlo.
Para interpretar una novedad del Banco Central o de otra autoridad conviene separar tres planos: qué cambia la norma, qué productos anuncian las entidades y qué contrato finalmente se ofrece a cada solicitante. La primera define un marco; la segunda comunica una oferta; la tercera establece una obligación individual.
Tasa, cuota y plazo
Un préstamo hipotecario combina capital, tasa, plazo y sistema de amortización. La cuota inicial puede parecer accesible y aumentar con el tiempo según la modalidad elegida. Por eso no alcanza con comparar una tasa nominal o un valor de primera cuota: hay que revisar cómo se calcula, qué gastos incorpora y qué ocurriría ante cambios de ingresos o de variables de ajuste.
El plazo modifica el monto de cada pago y el total de intereses. Un plazo más largo puede reducir la cuota inicial, pero extiende la obligación. La conveniencia depende de la relación entre ingresos, gastos del hogar, estabilidad laboral y condiciones del contrato. No existe una cuota segura sin considerar esas variables.
Créditos indexados y riesgos
Algunos préstamos utilizan unidades o índices de actualización. En esos casos, el capital y las cuotas pueden variar según la regla establecida. La actualización no debe leerse como un detalle menor: es parte central del riesgo y del costo potencial. Antes de firmar, conviene pedir simulaciones, ejemplos de escenarios y la fórmula exacta que se aplicará.
Una simulación no es una promesa de resultado. Puede basarse en supuestos que cambien después del desembolso. Su utilidad está en mostrar cómo funciona el producto y qué variables podrían afectar la deuda. Para decidir, es preferible revisar más de un escenario y no solo el que arroja la cuota más baja.
Capacidad de pago y evaluación bancaria
Las entidades suelen analizar ingresos, historial, relación cuota-ingreso, antigüedad laboral, deudas existentes y valor de la garantía. Cada banco puede fijar criterios propios dentro de las reglas aplicables. Que una norma habilite una posibilidad no obliga a aprobar solicitudes que no cumplan la evaluación de riesgo.
La capacidad de pago debe contemplar gastos que no forman parte de la cuota: expensas, impuestos, seguros, mantenimiento y costos de escrituración. Un presupuesto que solo considera el préstamo puede subestimar el costo de habitar la propiedad. Esa diferencia es especialmente relevante en viviendas con servicios comunes o gastos variables.
La tasación y la garantía
La propiedad que se compra suele funcionar como garantía del préstamo. La tasación establece un valor técnico para la operación, que puede diferir del precio pedido por el vendedor. Esa diferencia puede afectar el monto máximo financiable y la necesidad de contar con más fondos propios.
También deben revisarse condiciones registrales, títulos, planos y posibles gravámenes. Un problema documental puede retrasar o impedir el desembolso. La aprobación crediticia no reemplaza el análisis legal de la operación ni la verificación de que la vivienda cumple las condiciones requeridas.
Costos que aparecen fuera de la tasa
Seguros, gastos administrativos, tasación, escribanía, impuestos y comisiones pueden integrar el costo total. El contrato o la información precontractual debe permitir identificarlos. Una tasa publicitada puede no reflejar todos los conceptos que pagará quien toma el crédito.
La comparación más clara requiere mirar el costo financiero total cuando esté disponible y preguntar qué ítems pueden variar. También es útil saber si existen cargos por precancelación, refinanciación o mora. Esas cláusulas afectan la flexibilidad del préstamo si cambia la situación económica del hogar.
Qué implica una reactivación
Cuando se habla de reactivar el crédito hipotecario, puede referirse a una norma, a una línea nueva, a un mayor volumen de oferta o a condiciones de mercado más favorables. Son afirmaciones distintas. Para confirmar una reactivación sostenida se necesitan datos de operaciones otorgadas, montos, plazos y acceso efectivo, no solo anuncios.
La cobertura debe evitar atribuir una causa única a un cambio normativo. Las tasas, la inflación, la disponibilidad de fondeo, las expectativas y la demanda de vivienda también influyen. Un marco regulatorio puede ser relevante sin que por eso determine todo el resultado.
Antes de solicitar
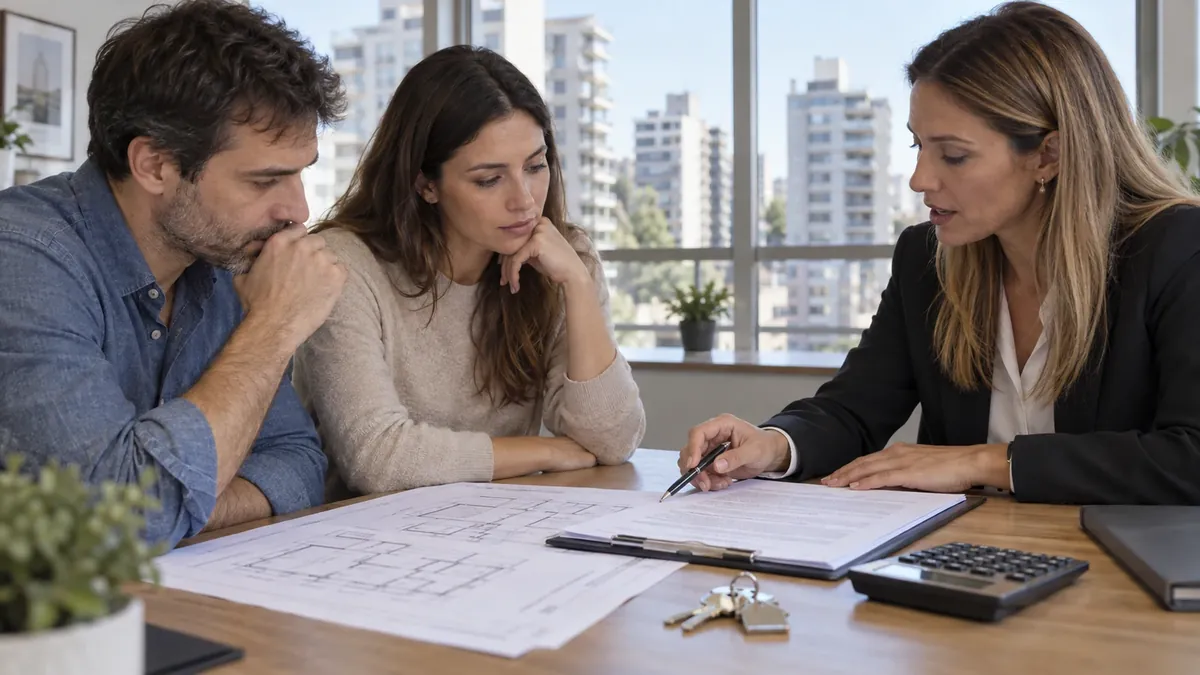
Conviene pedir la documentación completa, comparar al menos dos propuestas y revisar el presupuesto personal con un margen para variaciones. También es recomendable identificar qué parte del precio se cubre con ahorro propio y qué gastos deben afrontarse antes de recibir el crédito. La decisión mejora cuando la información se traduce en un calendario de pagos comprensible.
Los cambios regulatorios pueden abrir oportunidades, pero el contrato define la obligación concreta. Leer condiciones, fórmulas y costos permite evaluar un préstamo con menos promesas y más elementos verificables.
La revisión profesional de la documentación y de la capacidad de pago es indispensable antes de asumir una obligación hipotecaria.