Financiar una vivienda no es solo dividir un precio
Las propuestas de financiación para lotes o viviendas en countries pueden combinar anticipo, cuotas, refuerzos, ajustes y gastos asociados. El valor anunciado de una unidad no describe por sí solo el compromiso total. Para comparar alternativas hay que revisar el contrato, el calendario de pagos, el criterio de actualización y los costos que aparecen fuera de la cuota principal.
La financiación puede facilitar una compra, pero no elimina el riesgo de asumir obligaciones que cambian con el tiempo. Una decisión responsable parte de un presupuesto propio, de la lectura de los documentos y de la comprensión de qué parte del precio está fijada y cuál depende de una variable posterior.
Anticipo, cuotas y refuerzos
El anticipo suele ser el primer desembolso y puede tener una función distinta según el proyecto: reserva, integración de capital, compra de lote o inicio de obra. Las cuotas posteriores pueden ser mensuales, trimestrales o vinculadas con avances. Los refuerzos, por su parte, son pagos adicionales previstos para determinados momentos del plan.
Cada componente debe figurar por escrito con su monto o fórmula de cálculo, vencimiento y consecuencias ante demora. Un esquema que solo exhibe la cuota inicial puede ocultar pagos posteriores relevantes. La comparación debe considerar el flujo completo y no únicamente el ingreso mensual del primer período.
Actualización y tasa
Los contratos pueden usar distintos mecanismos de actualización. Algunos fijan cuotas en una moneda, otros utilizan índices, coeficientes o referencias de costos. No son equivalentes. Antes de firmar, conviene entender qué variable se aplica, cada cuánto se revisa y cómo se informa el resultado.
Si existe una tasa de interés, es importante identificar si se expresa de forma nominal, efectiva o mediante un costo total que incorpora otros cargos. Una tasa aislada no alcanza para evaluar el financiamiento. Seguros, gastos administrativos, comisiones y punitorios pueden modificar el monto final que paga quien compra.
Precio de la unidad y costo de habitar
La cuota de compra no incluye necesariamente expensas, impuestos, servicios, escrituración, derechos de construcción o mejoras internas. En un country, esos costos pueden ser significativos porque hay infraestructura común, seguridad y administración. Separarlos evita que la cuota parezca más accesible de lo que resulta el presupuesto total.
También hay que diferenciar un lote de una vivienda terminada. El lote puede requerir luego proyecto, permisos, obra y conexiones. Una oferta puede ser conveniente para quien dispone de fondos o financiamiento adicional, pero no para quien necesita una solución habitacional inmediata.
Plazo, entrega y posesión
El plazo de financiación no siempre coincide con la fecha de entrega o posesión. Algunos planes permiten usar la unidad antes de cancelar el total; otros exigen un porcentaje determinado o la escrituración. El contrato debe indicar qué condición habilita cada etapa y qué ocurre si la obra o los trámites se demoran.
Una fecha estimada debe distinguirse de un compromiso contractual. Si la entrega depende de obras de infraestructura, aprobaciones o conexión de servicios, esas dependencias deben aparecer en la documentación. No es preciso prometer una fecha exacta cuando el documento solo establece una previsión sujeta a condiciones.
Riesgos de mora y renegociación
Antes de asumir un plan, conviene revisar qué ocurre ante una cuota impaga, un cambio de ingresos o la necesidad de cancelar anticipadamente. Los intereses, recargos, rescisión y devolución de montos pueden estar regulados por el contrato. Conocer esas reglas permite evaluar si el compromiso es compatible con la capacidad de pago.
La renegociación no debe darse por supuesta. Puede depender de la voluntad de las partes o de cláusulas específicas. Por eso es importante no decidir sobre la base de una expectativa verbal de que las condiciones “se arreglarán” más adelante.
Documentos que conviene revisar
La reserva, el boleto, el contrato de financiación, el reglamento del barrio y la memoria descriptiva cumplen funciones diferentes. Conviene pedir una copia antes de entregar dinero y conservar todas las versiones. Si una publicidad menciona una condición que no aparece en el documento, corresponde pedir una aclaración escrita.
También es útil identificar quién vende, quién financia, quién desarrollará la obra y qué garantías existen. Cuando intervienen varias sociedades, el comprador debe saber con cuál contrata cada obligación y dónde podrá canalizar un reclamo.
Cómo comparar planes
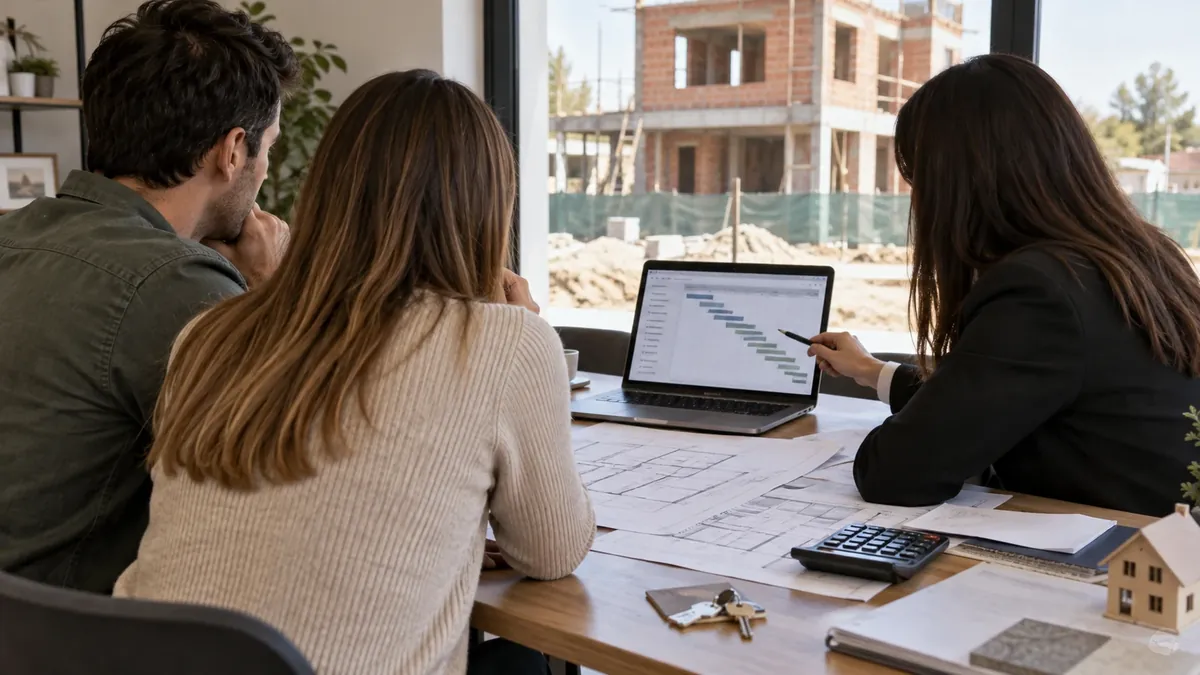
Una tabla sencilla puede ordenar anticipo, cantidad de cuotas, fórmula de ajuste, gastos adicionales, fecha de posesión, expensas estimadas y condiciones de cancelación. El objetivo no es reemplazar el asesoramiento profesional, sino hacer visibles las diferencias entre propuestas que pueden parecer similares en una publicidad.
La mejor financiación no es necesariamente la de menor cuota inicial. Es la que resulta comprensible, compatible con el presupuesto y respaldada por documentos claros. Revisar el compromiso completo ayuda a decidir sin confundir una facilidad de pago con el costo final de adquirir y habitar una propiedad.
Alcance de esta guía
Esta nota no recomienda un plan ni calcula cuotas para un caso particular. Explica qué elementos conviene identificar antes de firmar. Las condiciones efectivas dependen de cada contrato, de la normativa aplicable y de la situación financiera de quien compra.